Mise à jour le 4 novembre 2026 : Cybermalveillance.gouv.fr alerte sur une vague de faux SMS qui usurpent l’ANTAI. Exemple relevé chez des victimes : « INFO ANTAI : Vous avez un retard paiement de 35,00€. Dossier référence 3001785 ». Aucune amende n’existe derrière ce message. Le lien mène à un faux site qui réclame un numéro de carte.
Un faux SMS (smishing) se reconnaît à cinq signes. Expéditeur en 06 ou 07. Fil de conversation usurpé. Lien raccourci ou domaine imité. Urgence assortie d’une pénalité. Demande de données bancaires ou de code. Les 10 exemples ci-dessous montrent chacun de ces signes.
D’après le rapport d’activité 2025 de Cybermalveillance.gouv.fr, l’hameçonnage pèse près de 33 % des demandes d’assistance des particuliers, en hausse de 71 % sur un an. Le dispositif a assisté plus de 500 000 victimes en 2025 (+20 %).
Exemples de faux SMS : 10 messages à connaître en 2026
10 scénarios reviennent dans les faux SMS reçus en France. Six imitent une organisation. Quatre imitent une personne ou un service du quotidien.
| Faux SMS | Texte type | Ce qui le trahit |
|---|---|---|
| Colis | « Votre colis est en attente. Réglez quelques euros de frais de livraison : [lien] » | Un transporteur n’encaisse pas de frais par SMS. Le petit montant sert à vous faire saisir la carte. |
| Banque | « Activité suspecte sur votre compte. Rappelez le 09 xx xx xx xx » | Le numéro à rappeler appartient à l’escroc. Utilisez le numéro inscrit au dos de votre carte. |
| Amende ou péage | « INFO ANTAI : Vous avez un retard paiement de 35,00€ » (relevé par Cybermalveillance.gouv.fr, novembre 2026) | Le seul site officiel de paiement est amendes.gouv.fr. |
| Ameli ou carte Vitale | « Votre carte Vitale expire. Commandez la nouvelle : [lien] » | Selon ameli.fr (19 janvier 2026), l’envoi d’une nouvelle carte est gratuit et sans frais de livraison. |
| Impôts | « Un remboursement vous est dû. Saisissez votre carte pour le recevoir » | L’administration fiscale ne demande jamais de coordonnées bancaires par SMS (impots.gouv.fr). |
| CPF | « Votre compte formation expire. Régularisez ici : [lien] » | Le compte se consulte uniquement sur moncompteformation.gouv.fr, saisi à la main dans le navigateur. |
Colis : le petit montant et la voix clonée
Le faux SMS de colis reste le plus répandu. Depuis le printemps 2026, Mondial Relay documente une variante : un SMS personnalisé avec nom et code postal issus de fuites de données, une photo de camion, puis un message vocal d’une quinzaine de secondes. Aucun transporteur n’envoie de vocal pour signaler un incident de livraison.
Faux conseiller bancaire
Cybermalveillance.gouv.fr chiffre la hausse à 159 % en 2025, soit 15 000 demandes d’assistance. Le piège actuel : un faux numéro d’opposition que la victime appelle elle-même. Selon l’Observatoire de la sécurité des moyens de paiement (Banque de France, 27 janvier 2026), la fraude par manipulation grimpe de 37 % à 245 millions d’euros au premier semestre 2025. Une banque ne demande jamais d’intervenir pour bloquer une opération. Un autre scénario passe par la carte SIM : voyez le SIM swapping.
Mauvais numéro et faux proche « Salut maman »
Le SMS « Bonjour, je suis bien au bon numéro pour le rendez-vous de jeudi ? » n’attend qu’une réponse. Une fois la conversation ouverte, l’escroc enchaîne sur l’amitié ou sur un placement. La variante familiale (texte type : « Salut maman, j’ai cassé mon téléphone, voici mon nouveau numéro ») suit depuis fin 2022 le même scénario, d’après la fiche de Cybermalveillance.gouv.fr : un enfant prétendu a changé de numéro et demande de continuer sur WhatsApp. Appelez votre proche sur son numéro habituel avant toute réponse. Ne virez rien.
Faux recruteur et faux code de vérification
Le faux recruteur propose une offre que vous n’avez pas sollicitée, avec un gain rapide, puis vous pousse vers une messagerie privée où il réclame de l’argent ou des papiers. Autre cas : un SMS du type « Votre code de vérification est 482913 » que vous n’avez pas demandé. Ce code valide une connexion ou un paiement à votre nom. Ne le lisez jamais à un interlocuteur, même se présentant comme votre banque.
Reconnaître un SMS frauduleux : les 5 signes à vérifier
Aucun signe ne suffit seul. Deux signes réunis justifient de ne pas cliquer. Un seul suffit quand le message touche à l’argent.
- Un numéro en 06 ou 07. Depuis octobre 2024, les opérateurs doivent authentifier les numéros affichés (Arcep, bilan publié le 16 février 2026). Les fraudeurs se sont rabattus sur des numéros mobiles banals, comme le relève la Banque de France. Un « service » qui écrit depuis un mobile est suspect. Les signalements de consommateurs pour appels et messages non sollicités ont dépassé 23 000 en 2025 (+113 %).
- Un fil de conversation usurpé. Un nom d’expéditeur peut être imité : le faux message s’affiche alors dans le même fil que les vrais SMS de votre banque. L’usurpation de numéro a progressé de 517 % en 2025 selon Cybermalveillance.gouv.fr. Le fil ne prouve rien.
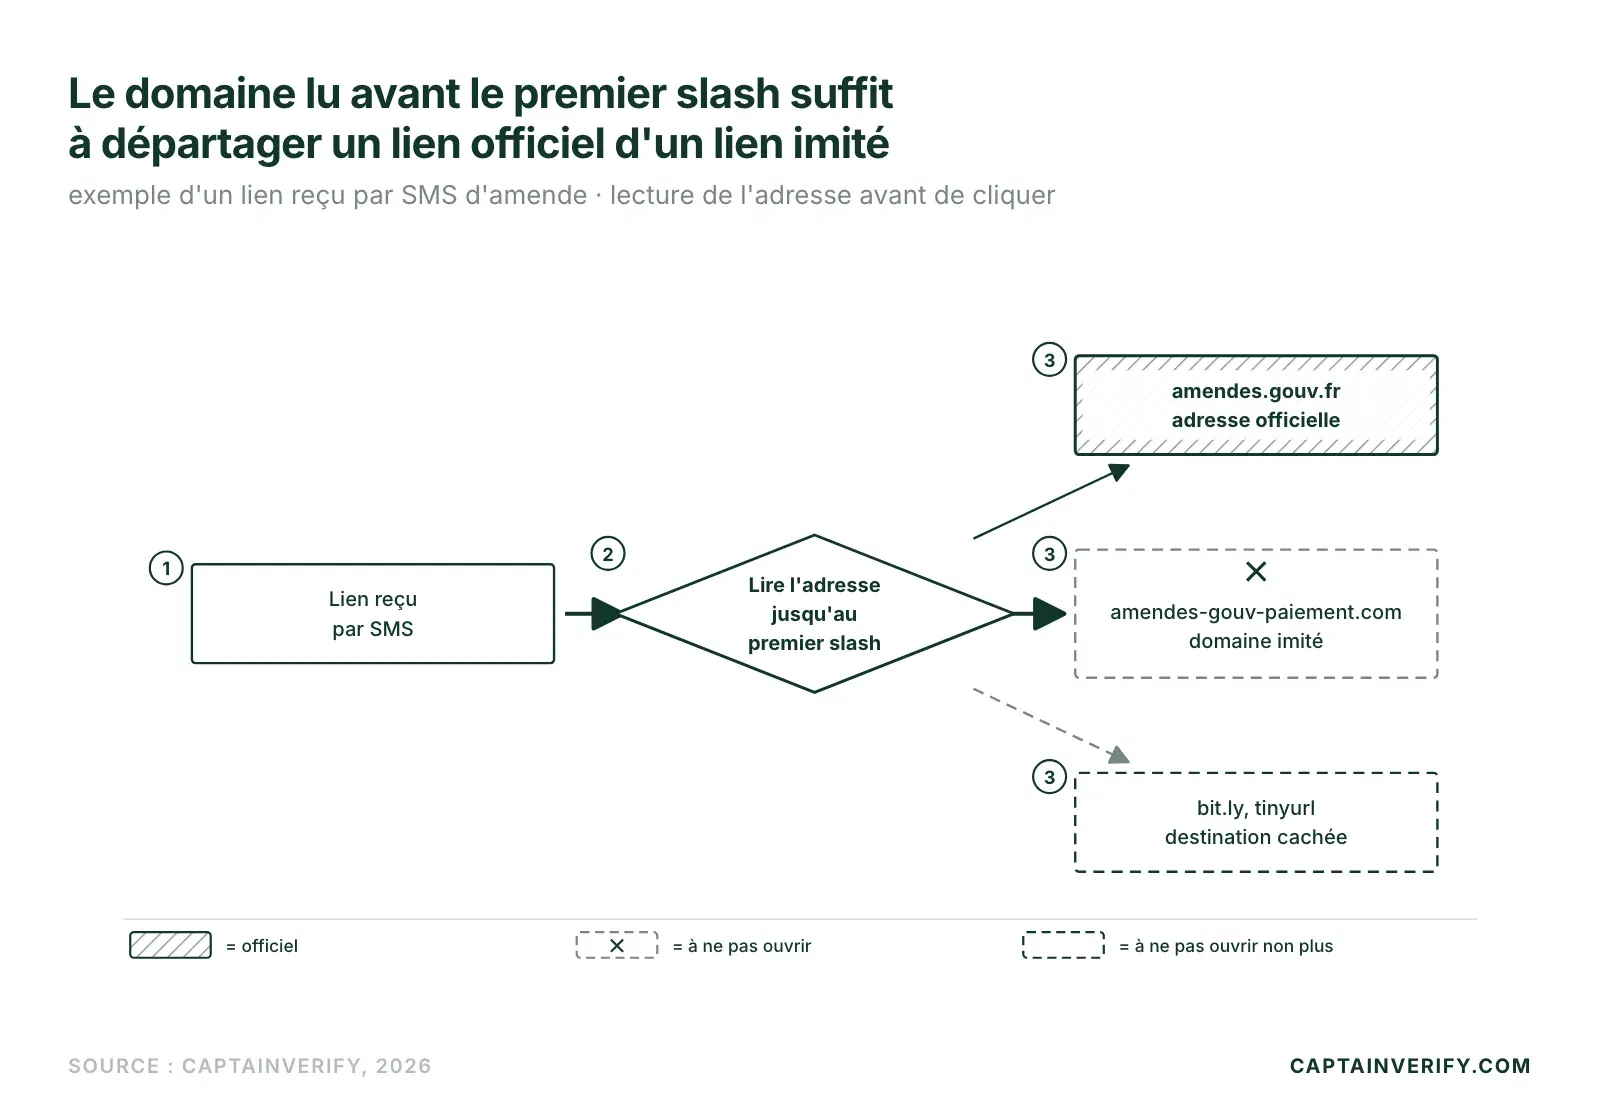
- Un lien raccourci ou un domaine imité. Lisez l’adresse jusqu’au premier slash. amendes.gouv.fr est officiel. Une adresse type amendes-gouv-paiement.com ne l’est pas. Un lien bit.ly ou tinyurl cache la destination.
- Une urgence assortie d’une sanction. Pénalités supplémentaires, poursuites, saisie sur salaire : les faux SMS d’amende brandissent ces menaces pour couper la réflexion.
- Une demande de données. Numéro de carte, date de validité et cryptogramme à 3 chiffres, identifiants, code reçu par SMS. L’Assurance maladie ne réclame ni coordonnées bancaires ni mot de passe par SMS.
L’orthographe ne départage plus rien. Les messages récents sont rédigés sans faute et certains s’appuient sur une voix générée par IA. Vérifiez la source plutôt que la langue.
Que faire après avoir cliqué sur un faux SMS
Sans donnée saisie, fermez la page puis changez vos mots de passe sensibles. Avec une carte saisie, faites opposition immédiatement auprès de votre banque.
- Fermez la page. Désinstallez toute application installée depuis le lien. Changez les mots de passe saisis et ceux que vous réutilisez ailleurs.
- Faites opposition. Appelez votre banque ou le service interbancaire d’opposition au 0 892 705 705, ouvert 24 h/24 et 7 j/7. La Banque de France indique le tarif : 0,34 € TTC par minute.
- Gardez les preuves. Conservez le SMS et des captures du faux site avant de supprimer quoi que ce soit.
- Signalez. Transférez le SMS au 33700, puis déclarez le faux site sur Pharos (internet-signalement.gouv.fr). Pour une fraude liée au nom d’un commerçant ou d’un livreur, Signal Conso relaie le cas.
- Déposez plainte. Rendez-vous au commissariat ou à la gendarmerie. La plateforme Perceval recense les paiements frauduleux faits avec une carte restée en votre possession. Elle ne remplace pas la plainte. France Victimes (116 006) accompagne gratuitement la démarche. Info Escroqueries répond au 0 805 805 817, de 9 h à 18 h 30 du lundi au vendredi.
- Demandez le remboursement. Écrivez à votre banque sans attendre : le signalement doit intervenir au plus tard 13 mois après le débit.
Pour une opération que vous n’avez pas autorisée, l’article L133-18 du Code monétaire et financier impose à la banque de vous rembourser immédiatement, au plus tard à la fin du premier jour ouvrable suivant votre signalement. Elle ne peut y déroger que si elle a de bonnes raisons de soupçonner une fraude de votre part, auquel cas elle les communique par écrit à la Banque de France.
Si elle invoque une négligence grave de votre part (article L133-19), l’article L133-23 lui impose de la prouver. Le cas d’un virement que vous avez validé vous-même sous la pression d’un faux conseiller est plus fragile : la banque peut le tenir pour autorisé. Le remboursement n’est alors pas garanti. Selon la Banque de France, la plainte n’est pas une condition préalable au remboursement. Elle reste utile pour la suite.
Bloquer et filtrer les faux SMS sur iPhone et Android
Sur iPhone, activez le filtrage des expéditeurs inconnus dans les réglages de Messages. Sur Android, activez la protection antispam de Google Messages. Ces filtres réduisent les envois sans les supprimer.
iPhone
Dans les réglages de Messages, activez le filtrage des expéditeurs inconnus. Les messages des numéros absents de vos contacts atterrissent dans une liste à part et les notifications se taisent. Pour bloquer, ouvrez la conversation, touchez le contact en haut et choisissez de le bloquer.
Android
Dans Google Messages, touchez votre photo de profil, ouvrez Paramètres de Messages puis Protection et sécurité. Réglez Protection contre le spam et les escroqueries sur Protection renforcée ou Protection standard. Pour un expéditeur précis, faites un appui long sur la conversation puis choisissez de bloquer. Quand Google Messages affiche un avertissement, Signaler comme spam envoie aussi le signalement à Google. Les téléphones qui utilisent une autre application de SMS (Samsung par exemple) proposent des menus voisins.
Bloquer un numéro n’arrête pas la vague. L’escroc écrit depuis un autre mobile. Le signalement au 33700 reste donc la suite logique.
Faux messages WhatsApp : même scénario, autre canal
Ne répondez pas à un numéro inconnu qui vous demande de « continuer là-bas » sur WhatsApp. Les escrocs y déplacent la conversation dès le premier échange. Le faux proche et le faux conseiller bancaire y recourent, d’après Cybermalveillance.gouv.fr. Dans la conversation, touchez le nom du contact puis bloquez-le ou signalez-le. Aucun virement ne se fait sur la foi d’un message vocal.
Et les appels manqués : le wangiri
Le wangiri relève de l’appel et non du SMS. Un numéro étranger sonne une fois puis raccroche, dans l’espoir que vous rappeliez un numéro surtaxé. Avant de rappeler un indicatif inconnu, identifiez le pays dans la liste des indicatifs téléphoniques par pays. Le 33700 recueille aussi les appels frauduleux.
Vous envoyez des SMS ? Évitez de ressembler à un faux SMS
Un expéditeur légitime affiche un nom clair et une mention STOP. Son lien est explicite. La vérification HLR assainit votre base de numéros. Elle ne détecte pas un SMS frauduleux.
Un expéditeur honnête paie la méfiance que créent ces escroqueries, surtout en SMS B2B. Un nom d’expéditeur personnalisé vous fait reconnaître d’emblée.
Côté contenu, apprenez à mettre un lien dans une campagne SMS sans qu’il passe pour un lien raccourci suspect. Gardez aussi la mention STOP SMS exigée par la loi. Les opérateurs filtrent aussi certains envois : voyez la délivrabilité SMS chez les opérateurs.
Reste la base de numéros. Selon la page HLR Lookup de Captain Verify, le service renvoie le statut de la ligne (valide, invalide, inconnu) ainsi que l’opérateur. Le roaming et la portabilité figurent aussi au rapport. La documentation HLR annonce 96 pays et plus de 300 opérateurs couverts. Les envois se font par liste ou par API HLR. Passez un échantillon de votre base dans le HLR avant la prochaine campagne.
Questions fréquentes sur les faux SMS
Comment savoir si un SMS est légitime ?
Ne vous fiez ni au nom affiché ni au fil de conversation. Ouvrez vous-même le site ou l’application du service concerné, saisi à la main, puis regardez si l’information y figure. Une administration comme l’Assurance maladie peut écrire par SMS. Elle ne demande jamais de coordonnées bancaires.
Que faire si j’ai cliqué sur le lien d’un faux SMS ?
Fermez la page et changez les mots de passe saisis. Si vous avez renseigné une carte, faites opposition tout de suite. Gardez le SMS puis déposez plainte. Signalez ensuite le message au 33700 et le faux site sur Pharos. La banque instruit la demande de remboursement.
À quoi sert le 33700 ?
Le 33700 est la plateforme française de signalement des SMS et appels indésirables ou frauduleux. Transférez le SMS suspect au 33700 (service gratuit) puis indiquez le numéro de l’expéditeur quand le service le demande. Les opérateurs exploitent ces signalements pour bloquer des numéros.
Répondre STOP à un faux SMS est-il dangereux ?
Répondre à un expéditeur inconnu peut confirmer que votre numéro est actif et attirer d’autres messages. STOP fonctionne face à un SMS publicitaire d’une enseigne identifiée. Face à un SMS suspect, ne répondez pas : transférez-le au 33700 puis supprimez-le.
La banque rembourse-t-elle après un faux SMS ?
Pour une opération non autorisée, l’article L133-18 du Code monétaire et financier oblige la banque à rembourser au plus tard à la fin du premier jour ouvrable suivant votre signalement. Si elle invoque une négligence grave, elle doit la prouver (article L133-23). Faites opposition tout de suite et signalez la fraude dans les 13 mois suivant le débit. La plainte n’est pas un préalable au remboursement, selon la Banque de France.